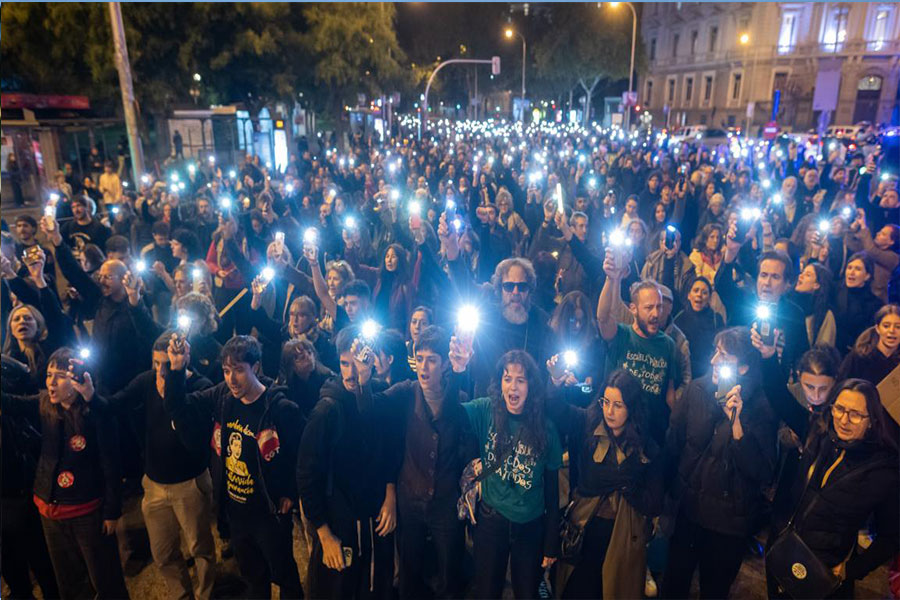
لا ينفصل انتشار الاحتجاجات في العديد من الدول الأوروبية عن أزمة الاقتصاد الكلي، ويكاد العنف الذي استخدم خلال التحركات يوازي مخاطر الديون التي تتصاعد في القارة العجوز والتي تهبط بالإنفاق الاجتماعي.
تعيش الدول الأوروبية في حلقة من الصراع ما بين الحكومات التي تواجه تباطؤ النمو وتزايد الديون بموازاة أزمة ارتفاع العوائد، إضافة إلى تصاعد التضخم وارتفاع فاتورة استيراد المشتقات النفطية والحاجة إلى زيادة الإنفاق الدفاعي بسبب الحرب الروسية على أوكرانيا، والمواطنين المتضررين من انخفاض مخصصات التعليم والصحة وغيرها من الخدمات في مقابل ارتفاع فواتير الطاقة والمياه وتصاعد ارتفاع أسعار المواد الحيوية.
تُعيد تكاليف الاقتراض الحكومية المرتفعة في منطقة اليورو إحياء المخاوف من تكرار أزمة الديون التي هزّت المنطقة قبل 15 عامًا، حيث أدت الأوضاع المالية العامة الهشة في الماضي إلى ما يُسمى بحلقة الهلاك. فقد تسببت الخسائر في حيازات الدين الحكومي في إلحاق الضرر بالمصارف، مما أجبر في بعض الحالات على تقديم مساعدات مالية مدعومة من الدولة، واستنزاف المزيد من الميزانيات. يتوقع المحللون ارتفاع تكاليف التمويل وأهمية نظرة السوق، نظرًا لتأثر البنوك بالأوضاع المالية لبلدانها. لكن وفقًا للمستثمرين والمحللين، من شأن احتياطيات رأس المال وتشديد الرقابة أن يساعدا البنوك على تجاوز هذه الأزمة.
قال سيمون أينسورث، كبير محللي القطاع المصرفي في وكالة موديز للتصنيف الائتماني لوكالة "رويترز": "هناك حدٌّ لما يمكنك أن تحمي نفسك منه في ظلّ الائتمان المحلي. فالبنوك تنطلق من وضع أفضل، لكنها ليست بمنأى عن المشكلات". منذ أزمة العقد الأول من القرن الحادي والعشرين، قام التكتل بتجديد الرقابة المصرفية وزود البنك المركزي الأوروبي بأدوات للتدخل، في حين حسّنت البنوك دفاعاتها، مدعومة بسنوات من الأرباح القياسية. ومع ذلك، ساهمت المخاوف السيادية في انخفاض بنسبة 10% في أسهم البنوك الأوروبية على مدى الأسابيع الستة الماضية، أي خمسة أضعاف انخفاض السوق الأوسع. وهو تراجع يأتي في أعقاب ارتفاع مطول إلى أعلى مستوياته في 16 عامًا.
أما بالنسبة لأكبر ثلاثة بنوك في فرنسا، فقد بلغ الانخفاض 17% خلال الفترة نفسها. وبلغ الدين العام الفرنسي نحو 3.6 تريليونات يورو (نحو 3.9 تريليونات دولار) بنهاية الربع الثاني من عام 2026، بما يعادل 119% من الناتج المحلي الإجمالي. مع وصول تكاليف ديونها إلى أعلى مستوياتها منذ 25 عامًا وسط عجز كبير واضطرابات اجتماعية وانتخابات رئاسية في عام 2027 يتصدر فيها مرشحو اليمين المتطرف واليسار المتطرف استطلاعات الرأي، فإن ثاني أكبر اقتصاد في منطقة اليورو يقع في عين العاصفة. وتتوقع المفوضية الأوروبية ارتفاع الدين العام في منطقة اليورو من 88.7% من الناتج المحلي الإجمالي عام 2025 إلى 90.2% في نهاية العام الحالي، ثم 91.2% في عام 2027، نتيجة زيادة العجز وتكاليف الفائدة وضعف النمو.
في أحدث توقعاته الصادرة في 13 أكتوبر/تشرين الأول الجاري، خفض صندوق النقد الدولي توقعاته لنمو اقتصاد منطقة اليورو إلى 1.1% في عام 2026، كما توقع نمو الاقتصاد الفرنسي بنسبة 0.4%، مقابل 2.5% للاقتصاد الإسباني. وتواجه الحكومات الأوروبية معادلة صعبة بين احتواء المديونية وتلبية المطالب الاجتماعية، إذ إن ارتفاع خدمة الدين يضيّق الخيارات المتاحة للحفاظ على الإنفاق في التعليم والصحة والحماية الاجتماعية، خصوصا مع استمرار ضعف النمو. من جهتها، قالت المديرة العامة لصندوق النقد الدولي كريستالينا جورجيفا الأسبوع الماضي إن العوائد في الاقتصادات المتقدمة ارتفعت إلى مستويات لم تشهدها منذ عقود، عازية ذلك إلى عوامل تشمل استمرار التضخم وزيادة طلب المستثمرين وتوقعات نمو أقوى مستقبلا بفضل الذكاء الاصطناعي، إلى جانب أوضاع المالية العامة.
أضافت أن دولا كثيرة لم تستغل فترة التعافي التي أعقبت جائحة كورونا بين عامي 2019 و2023 لإعادة بناء هوامش الأمان المالي، مما أدى إلى ارتفاع مستويات الدين مع كل صدمة جديدة، مشيرة إلى أن الاقتصادات المتقدمة تعد من بين الأكثر إخفاقا في هذا الجانب. ويؤدي ارتفاع العوائد على السندات الحكومية إلى تزايد كلفة خدمة الدين العام. ويُسمح للبنوك بمعاملة السندات الحكومية كعلى أنها أصول خالية من المخاطر في سجلاتها.
تُحتسب هذه السندات ضمن متطلبات السيولة التنظيمية، وتُستخدم ضمانةً للاقتراض من البنوك المركزية وغيرها من جهات الإقراض. وأظهر تحليل أجرته رويترز لبيانات الهيئة المصرفية الأوروبية أن صافي حيازات البنوك في منطقة اليورو من السندات السيادية قد تضاعف منذ الأزمة، ليصل إلى 4.3 تريليونات يورو (4.8 تريليونات دولار) في نهاية يونيو.
مع ذلك، فقد ارتفعت احتياطيات رأس المال لدى البنوك بشكل أكبر، مما أدى إلى انخفاض نسبة الحيازات السيادية إلى رأس المال الذي يحتفظ به المقرضون لتغطية الخسائر المحتملة إلى أقل من 2.5 من 2.7 في عام 2013. إذ كلما انخفضت النسبة زادت قدرة البنوك على تحمل الضربة الناتجة من انخفاض أسعار السندات السيادية.
مع ذلك، فإن انخفاض أسعار السندات الحكومية، التي تتحرك عكسيًا مع العوائد، يمكن أن يثقل كاهل البنوك بالخسائر إذا احتاج المقرضون إلى مواءمة القيمة الدفترية لسنداتهم مع أسعار السوق، أو بيعها لجمع الأموال. وحث البنك المركزي الأوروبي بنوك منطقة اليورو على تقليل انكشافها على ديون بلدانها الأصلية.
من خلال تصنيف السندات أصولًا مالية "محتفظًا بها حتى تاريخ الاستحقاق"، يمكن للبنوك تجنب تسجيل خسائر تستنزف رأس المال على ممتلكاتها، إلا إذا اضطرت إلى البيع، وهو خطر قالت موديز أينسورث إنه قد تقلص لأن المقرضين يعتمدون بشكل أقل اليوم على التمويل قصير الأجل. ويتوقع كريستوس ميغالو، الرئيس التنفيذي لبنك بيرايوس اليوناني، مزيدًا من التقلبات في السندات الحكومية، لكنه يقلل من خطر تحولها إلى أزمة.