علي نور الدين (صحيفة المدن)
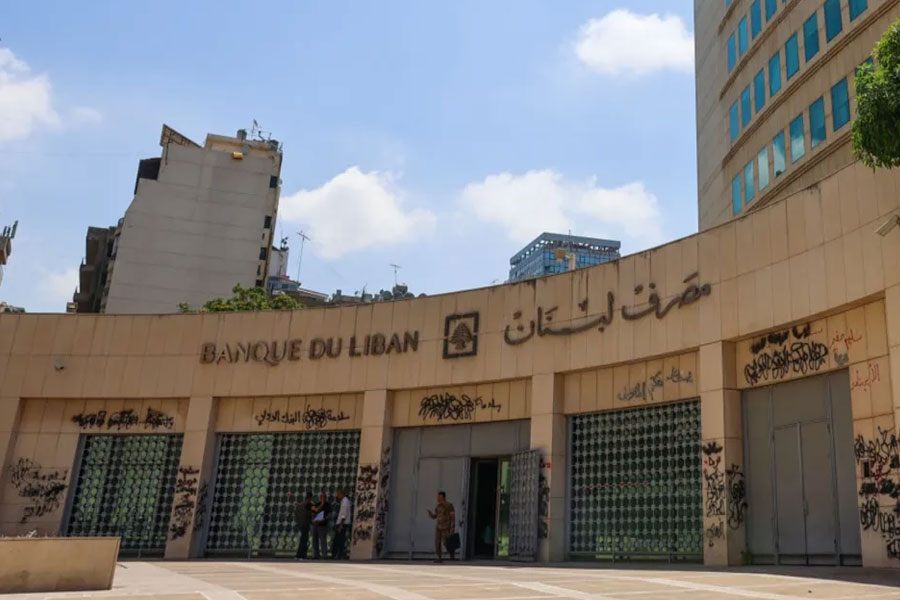
منذ أواخر آذار 2023، تمكّن مصرف لبنان من الانتقال مجدداً وتدريجياً إلى نموذج تثبيت سعر الصرف، مع الحفاظ على السعر الثابت حتّى خلال حربيّ 2024 و2026. وبذلك، عادت البلاد إلى سياسة نقديّة ألفتها منذ تسعينات القرن الماضي، ولغاية حصول الأزمة في الربع الأخير من العام 2019. غير أن أدوات تثبيت سعر الصرف، وكيفيّة تحمّل كلفة هذه السياسة، اختلفت اليوم مقارنة بحقبة ما قبل 2019.
فنموذج ما قبل 2019 قام أساساً على الاستعانة باحتياطات النقد بالعملات الأجنبيّة، لتوفير المعروض المطلوب بالعملة الصعبة بالسعر الرسمي، مهما ازداد العجز في ميزان المدفوعات أو الميزانيّة العامّة للدولة. ولذلك، كانت أدوات السياسة النقديّة أحد عوامل مراكمة الفجوة في ميزانيّة مصرف لبنان. أمّا النموذج الحالي، فيقوم على ضبط صارم للسيولة النقديّة المتاحة بالليرة اللبنانيّة، إلى حد امتصاصها بشكلٍ دائم من السوق، للحد من معروض العملة المحليّة قدر الإمكان. وهنا، يبقى السؤال عن أدوات ضبط السيولة المتاحة بالليرة، وكيفيّة إسهام هذه الأدوات في تثبيت سعر الصرف في السوق الموازية.
الكتلة النقديّة المتداولة بالليرة
تشير أرقام مصرف لبنان إلى أن حجم الكتلة النقديّة المتداولة نقداً خارج مصرف لبنان، والتي يمكن أن تشكّل عملياً الطلب على الدولار النقدي في السوق الموازية، هبطت في أواخر شهر أيلول إلى نحو 55.75 تريليون ليرة لبنانيّة، مقارنة بأكثر من 65.74 تريليون ليرة لبنانيّة في أواخر شهر آب من العام الماضي. وبهذا المعنى، يكون مصرف لبنان قد تمكّن من امتصاص نحو 15 بالمئة من الكتلة النقديّة المتداولة في السوق، خلال فترة تقارب السنة. أمّا حجم الكتلة النقديّة المتداولة في الحسابات الجارية لدى المصارف، فلم يشهد تغييراً يُذكر، إذ ظل مستقراً عند نحو 47.61 تريليون ليرة في أواخر آب 2026، مقارنة بنحو 45.56 تريليون ليرة قبل عام واحد.
عند الذهاب إلى المستوى الثاني من النقد المتداول بالليرة، تظهر زيادة معتبرة في حجم الودائع المصرفيّة بالعملة المحليّة. إذ ارتفع حجم هذه الحسابات من 34.84 تريليون ليرة لبنانيّة في شهر آب 2025، إلى أكثر من 44.32 تريليون ليرة في نهاية آب الماضي، ما عكس زيادة كبيرة بنسبة 27 بالمئة بين الفترتين.
وبهذا الشكل، ومع تجفيف السوق من الليرات النقديّة، وارتفاع الطلب عليها، تزايدت الفوائد المصرفيّة الممنوحة للودائع بالعملة المحليّة، وهو ما ساهم بامتصاص المزيد من النقد بالليرة من السوق النقدي إلى القطاع المصرفي. مع العلم أن متوسّط الفوائد المدفوعة على الودائع بالليرة اللبنانيّة ارتفع من 3.21 بالمئة في نهاية آب 2025، إلى 4.79 بالمئة في نهاية آب 2026، جرّاء ارتفاع الطلب على العملة المحليّة داخل القطاع المالي.
باختصار، يشرح هذا المشهد آليّة تثبيت سعر الصرف، عبر ضبط السيولة التي يمكن أن تتحوّل إلى طلب على الدولار الأميركي. وفي الوقت الراهن، لم تعد تتجاوز قيمة النقد المتداول بالليرة خارج مصرف لبنان حدود 622.88 مليون دولار أميركي، في حين أن حجم الاحتياطات المتوفرة لدى المصرف المركزي تقارب 11.4 مليار دولار أميركي. أي بمعنى آخر، باتت قدرة مصرف لبنان على ضبط السوق الموازية تتجاوز بأشواط حجم السيولة المتاحة بالليرة لطلب الدولار الأميركي. وفي بيئة نقديّة من هذا النوع، من الصعب أن يعود سعر الصرف ليشهد تقلّبات حادّة وغير متوقّعة، وخصوصاً إذا كان هناك قرار نقدي وسياسي بالدفاع عن سعر الصرف القائم بالأدوات المتاحة.
أدوات السياسة الماليّة
تتكامل السياسة الماليّة مع هذه السياسة النقديّة، للحفاظ على ثبات سعر الصرف القائم. فحجم ودائع القطاع العام لدى مصرف لبنان ارتفع مؤخراً إلى مستوى 10.37 مليار دولار أميركي، أي بزيادة قيمتها 1.74 مليار دولار أميركي مقارنة ببداية السنة الحاليّة. بهذا الشكل، وبالاستفادة من الفوائض المحققة في الميزانيّة العامّة، يحقق مصرف لبنان هدفاً واضحاً: الاستمرار بامتصاص الليرات من السوق، للحد من أي تقلبات لا يمكن ضبطها في سعر الصرف.
لكن في الوقت نفسه، مع دولرة التداولات في السوق، ومحدوديّة المعروض النقدي بالليرة، ارتفع طلب المؤسسات والأفراد على الليرات اللبنانيّة لتسديد الموجبات الضريبيّة والرسوم، التي يتم إيداعها لاحقاً في المصرف المركزي. وهذا ما سمح لمصرف لبنان ببيع الليرات، وشراء العملة الصعبة من السوق، لتلبية جزء من حاجته للعملة الصعبة، وخصوصاً لتسديد الودائع بحسب التعاميم، أو تمويل بعض نفقات القطاع العام بالعملة الصعبة. وهذا ما يفسّر الفارق ما بين حجم الانخفاض الكبير في ودائع القطاع المصرفي لدى مصرف لبنان، والانخفاض الأقل حجماً في حجم الاحتياطات المتوفّرة بالعملات الأجنبيّة لدى المصرف المركزي.
هكذا، يبقى نجاح مصرف لبنان في تجفيف السوق من الليرات، وإبقاء الطلب على الدولار تحت السيطرة، مرهوناً بدرجة كبيرة بالفوائض المحققة في الموازنة العامّة، التي تتيح ضبط الكتلة النقديّة المتداولة بالعملة المحليّة. وأي توسّع في الإنفاق العام، خارج إطار هذه المعادلة، سيعني فقدان القدرة على ضبط توازنات السوق، بالطريقة التي يديرها مصرف لبنان اليوم. أمّا الانتقال إلى سياسة نقديّة أكثر مرونة، فلا يزال يستلزم إنجاز إعادة الهيكلة الشاملة في القطاع المصرفي، وهو ما سيسمح بالعودة إلى استقطاب الدولارات إلى القطاع المالي، وكذلك تحرير مصرف لبنان من الحاجة لشراء الدولارات من السوق الموازية لتمويل السحوبات. وإلى حين تحقّق ذلك، يبقى تثبيت سعر الصرف أداة مرحليّة ومؤقتة.